La diversification des placements consiste à répartir son capital sur plusieurs classes d’actifs dont les performances ne sont pas corrélées entre elles. L’objectif est de limiter l’impact d’une baisse localisée sur l’ensemble du patrimoine. Bourse, immobilier et assurance-vie constituent trois piliers aux mécanismes distincts, chacun portant son propre couple rendement/risque, sa propre fiscalité et son propre horizon de temps.
Corrélation entre classes d’actifs : le mécanisme qui protège un portefeuille
Diversifier ne signifie pas simplement multiplier les lignes d’investissement. Le point technique à saisir, c’est la décorrélation entre les classes d’actifs. Quand les marchés actions chutent, l’immobilier physique ne réagit pas au même rythme ni pour les mêmes raisons. Une obligation d’État suit sa propre logique de taux. Un fonds euros en assurance-vie reste stable par conception.
Cette absence de lien mécanique entre les variations de chaque support est ce qui réduit réellement la volatilité globale d’un portefeuille. Acheter dix actions différentes dans le même secteur, ce n’est pas diversifier : c’est concentrer le risque sous dix noms différents.
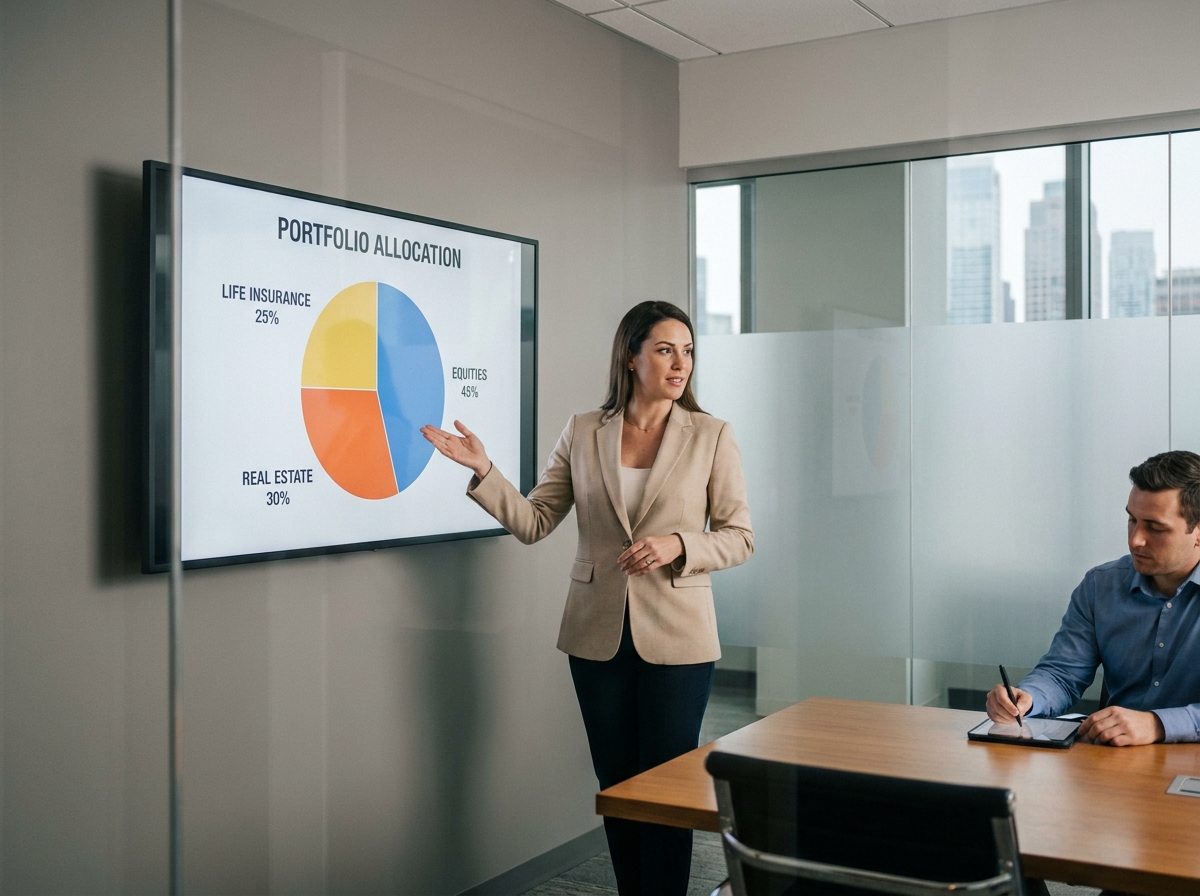
Pour bien répartir ses placements, il faut donc combiner des actifs qui ne répondent pas aux mêmes facteurs économiques. Un portefeuille qui associe des actions cotées, de l’immobilier (en direct ou via des SCPI) et une assurance-vie multisupport couvre trois logiques de marché distinctes. Ceux qui souhaitent comprendre l’investissement avec Investissements Faciles trouveront un décryptage de ces différentes verticales, de la bourse au crowdfunding en passant par la pierre-papier.
La diversification a aussi ses limites. En période de crise systémique, toutes les classes d’actifs peuvent baisser simultanément pendant quelques semaines ou quelques mois. La protection joue surtout sur le moyen et le long terme, lorsque chaque actif retrouve sa dynamique propre.
Fiscalité du PFU et assurance-vie : ce qui change selon la date de versement
L’assurance-vie est souvent présentée comme une enveloppe fiscale avantageuse, mais son intérêt fiscal réel dépend de paramètres précis que beaucoup de guides survolent. Depuis l’instauration du prélèvement forfaitaire unique (PFU) à 30 %, la fiscalité des rachats varie selon la date des versements et le montant total versé sur l’ensemble des contrats.
Pour les versements effectués après septembre 2017, le PFU s’applique par défaut. Au-delà d’un seuil de 150 000 euros de versements cumulés, la part des gains liée au dépassement est taxée à 30 % même après huit ans de détention. En dessous de ce seuil et après huit ans, un abattement annuel s’applique sur les gains, ce qui rend la fiscalité plus légère que celle d’un compte-titres ordinaire.
Cette mécanique modifie la répartition optimale entre assurance-vie et compte-titres pour la poche actions. Un épargnant dont les versements restent sous le seuil de 150 000 euros a un avantage fiscal réel à loger ses unités de compte en assurance-vie. Au-delà, le compte-titres ou le PEA peut redevenir plus compétitif selon la durée de détention envisagée.
Avant d’arbitrer entre ces enveloppes, il est utile de consulter les recommandations de l’AMF aux épargnants, qui rappellent les précautions à prendre avant tout placement.
Fonds euros nouvelle génération : une poche de sécurité qui évolue
Le fonds euros classique a longtemps servi de socle sécurisé dans un contrat d’assurance-vie, avec un capital garanti et un rendement modeste. Depuis quelques années, plusieurs assureurs ont lancé des fonds euros dits « boostés », orientés vers l’obligataire crédit, l’immobilier ou les produits structurés.
Ces fonds affichent des rendements significativement supérieurs à ceux des fonds euros traditionnels, mais en contrepartie d’une garantie en capital parfois partielle ou de conditions d’accès (obligation d’investir une part en unités de compte). Le rendement plus élevé s’accompagne toujours d’un risque plus élevé.
Cette évolution change la manière de répartir son patrimoine. Une partie du rendement que l’on cherchait auparavant en sortant de l’assurance-vie (vers l’immobilier direct ou la bourse) peut désormais être captée à l’intérieur même de l’enveloppe, avec les avantages fiscaux associés. Le fonds euros nouvelle génération brouille la frontière entre poche sécurisée et poche dynamique.
Ce que cela implique pour l’allocation globale
Avec un fonds euros qui génère un rendement plus soutenu, la part allouée aux actifs risqués (actions, crowdfunding immobilier) peut être ajustée. Un épargnant au profil modéré pourrait maintenir une part plus faible en actions tout en obtenant un rendement global satisfaisant, à condition de comprendre que la garantie en capital n’est plus totale sur ces nouveaux supports.
Immobilier fractionné et crowdfunding : diversifier sans acheter un bien entier
L’immobilier reste une classe d’actifs prisée pour sa relative stabilité et ses revenus réguliers. Mais l’achat d’un bien en direct mobilise un capital élevé et concentre le risque sur un seul actif, dans une seule zone géographique.
Plusieurs alternatives permettent d’accéder à l’immobilier sans cette concentration :
- Les SCPI (sociétés civiles de placement immobilier) mutualisent l’investissement sur un parc de biens diversifiés, avec un ticket d’entrée bien plus faible qu’un achat direct. Les loyers perçus sont redistribués sous forme de dividendes.
- Le crowdfunding immobilier finance des opérations de promotion ou de rénovation sur des durées courtes (généralement un à trois ans), avec un rendement potentiel plus élevé mais un risque de perte en capital réel, y compris le risque de défaut du promoteur.
- L’immobilier fractionné permet d’acquérir des parts d’un bien précis, souvent à partir de quelques dizaines d’euros, en partageant les revenus locatifs et la plus-value potentielle avec les autres investisseurs.
Ces trois formats partagent un avantage commun : ils permettent de répartir le risque immobilier sur plusieurs projets ou zones géographiques sans mobiliser la totalité de sa capacité d’emprunt. En contrepartie, la liquidité est souvent plus faible que sur les marchés financiers, et les frais de gestion varient fortement d’un support à l’autre.
Construire une allocation cohérente entre bourse, immobilier et assurance-vie
La répartition entre ces trois classes d’actifs ne relève pas d’une formule universelle. Elle dépend de l’horizon de placement, de la tolérance au risque et des projets de chaque épargnant. Quelques principes structurants permettent de construire une allocation cohérente :
- Définir un socle de liquidité (livrets réglementés) couvrant plusieurs mois de dépenses avant d’investir le surplus sur des supports moins liquides.
- Allouer la poche actions (via PEA ou assurance-vie en unités de compte) en fonction de l’horizon de temps : plus celui-ci est long, plus la capacité à absorber la volatilité est élevée.
- Intégrer de l’immobilier (SCPI, crowdfunding ou immobilier fractionné) comme source de revenus réguliers et de décorrélation par rapport aux marchés financiers.
- Utiliser l’assurance-vie comme enveloppe pivot, capable d’héberger à la fois du fonds euros, des unités de compte actions et des supports immobiliers (SCPI en assurance-vie, SCI).
L’assurance-vie multisupport fonctionne en réalité comme un conteneur dans lequel on retrouve potentiellement les trois classes d’actifs. C’est ce qui en fait un outil de gestion centralisée de la diversification, à condition de bien choisir les supports logés à l’intérieur.
Rééquilibrer son portefeuille dans le temps
Une allocation définie une année ne reste pas pertinente indéfiniment. Les marchés actions peuvent surperformer et faire gonfler la part risquée du portefeuille au-delà de ce qui était prévu. L’immobilier peut traverser une phase de correction. Un rééquilibrage périodique, par exemple annuel, permet de revenir aux proportions cibles et de conserver le niveau de risque choisi au départ.
Ce rééquilibrage peut prendre la forme d’arbitrages au sein de l’assurance-vie (passer des unités de compte vers le fonds euros, ou inversement), de versements orientés vers la classe d’actifs sous-pondérée, ou de cessions partielles sur la classe surpondérée.
Quel que soit le choix de répartition, investir comporte un risque de perte en capital partielle ou totale. Les performances passées ne préjugent pas des performances futures, et plus le rendement espéré est élevé, plus le risque associé l’est aussi. Chaque placement mérite d’être compris avant d’y engager son épargne.